Domain altersbezüge.de kaufen?
Wir ziehen mit dem Projekt
altersbezüge.de um.
Sind Sie am Kauf der Domain
altersbezüge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain altersbezüge.de kaufen?
Wie können Altersbezüge, wie beispielsweise Rente und Pension, nachhaltig finanziert werden, um zukünftigen Generationen ein angemessenes Auskommen im Alter zu gewährleisten?
Durch eine Kombination aus höheren Beiträgen, längeren Arbeitszeiten und einer besseren Verzinsung der Beiträge können Altersbezüge nachhaltig finanziert werden. Zudem ist eine stetige Anpassung der Renten- und Pensionsregelungen an demografische Entwicklungen notwendig. Investitionen in Bildung und Qualifizierung können dazu beitragen, die Produktivität und Wettbewerbsfähigkeit der zukünftigen Generationen zu steigern und somit ihre finanzielle Absicherung im Alter zu verbessern. **
Ist EU Rente gleich Altersrente?
Nein, die EU-Rente ist nicht gleichzusetzen mit der Altersrente. Die EU-Rente, auch Erwerbsminderungsrente genannt, wird an Personen gezahlt, die aufgrund gesundheitlicher Probleme dauerhaft oder vorübergehend nicht in der Lage sind, vollzeitig zu arbeiten. Die Altersrente hingegen wird an Personen gezahlt, die das Rentenalter erreicht haben und aus dem Erwerbsleben ausscheiden. Die Höhe und die Voraussetzungen für die beiden Rentenarten können unterschiedlich sein. Es ist wichtig, die jeweiligen Bedingungen und Regelungen zu kennen, um die richtige Art der Rente zu beantragen. **

Ähnliche Suchbegriffe für Zu
Top-Angebote
Produkte zum Begriff Zu:
-
Wie kann man sich finanziell auf das Rentenalter vorbereiten, um eine angemessene Altersabsicherung zu gewährleisten?
1. Frühzeitig mit dem Sparen für die Rente beginnen, um von Zinseszinsen zu profitieren. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Regelmäßig den eigenen Finanzplan überprüfen und gegebenenfalls anpassen, um eine ausreichende Altersabsicherung zu gewährleisten. **
-
Wie können sich Menschen auf ihre Altersbezüge vorbereiten, um im Rentenalter finanziell abgesichert zu sein?
1. Frühzeitig mit dem Sparen für die Rente beginnen, um von Zinseszinseffekten zu profitieren. 2. Regelmäßig in eine private Altersvorsorge investieren, z.B. durch Riester- oder Rürup-Rente. 3. Sich über staatliche Förderungen und steuerliche Vorteile informieren, um die Altersbezüge zu maximieren. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wird BU Rente auf Altersrente angerechnet?
Wird BU Rente auf Altersrente angerechnet? Ja, in der Regel wird die Berufsunfähigkeitsrente auf die Altersrente angerechnet. Dies bedeutet, dass die Höhe der Altersrente entsprechend reduziert wird, wenn bereits eine BU Rente bezogen wird. Allerdings kann es je nach Versicherungsvertrag und den individuellen Bedingungen auch Ausnahmen geben. Es ist daher ratsam, sich bei der eigenen Versicherungsgesellschaft oder einem Experten für Versicherungsfragen über die genauen Regelungen zu informieren. In vielen Fällen ist es auch sinnvoll, eine private Altersvorsorge zusätzlich zur BU Versicherung abzuschließen, um im Alter finanziell abgesichert zu sein. **
Ist EU Rente weniger als Altersrente?
Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel den bisherigen Beitragszahlungen und dem Grad der Erwerbsminderung. Im Allgemeinen fällt die EU-Rente jedoch oft niedriger aus als die reguläre Altersrente, da sie aufgrund der Erwerbsminderung vorzeitig in Anspruch genommen wird. Zudem gibt es bei der EU-Rente bestimmte Abschläge, die die Höhe der Rente weiter reduzieren können. Es ist daher wichtig, sich frühzeitig über die Unterschiede zwischen EU-Rente und Altersrente zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **
"Welche Möglichkeiten zur Altersabsicherung gibt es neben der gesetzlichen Rente?" "Was sind die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge?"
1. Neben der gesetzlichen Rente gibt es private Rentenversicherungen, betriebliche Altersvorsorge und die private Altersvorsorge durch Sparen oder Investieren. 2. Die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge sind die individuelle Lebenssituation, die gewünschte Lebensqualität im Alter und die Risikobereitschaft bei der Geldanlage. Es ist wichtig frühzeitig mit der Vorsorge zu beginnen und regelmäßig zu überprüfen, ob die gewählten Maßnahmen noch den eigenen Zielen entsprechen. **
Top-Angebote
Produkte zum Begriff Zu:
-
Wie können Altersbezüge, wie beispielsweise Rente und Pension, nachhaltig finanziert werden, um zukünftigen Generationen ein angemessenes Auskommen im Alter zu gewährleisten?
Durch eine Kombination aus höheren Beiträgen, längeren Arbeitszeiten und einer besseren Verzinsung der Beiträge können Altersbezüge nachhaltig finanziert werden. Zudem ist eine stetige Anpassung der Renten- und Pensionsregelungen an demografische Entwicklungen notwendig. Investitionen in Bildung und Qualifizierung können dazu beitragen, die Produktivität und Wettbewerbsfähigkeit der zukünftigen Generationen zu steigern und somit ihre finanzielle Absicherung im Alter zu verbessern. **
-
Ist EU Rente gleich Altersrente?
Nein, die EU-Rente ist nicht gleichzusetzen mit der Altersrente. Die EU-Rente, auch Erwerbsminderungsrente genannt, wird an Personen gezahlt, die aufgrund gesundheitlicher Probleme dauerhaft oder vorübergehend nicht in der Lage sind, vollzeitig zu arbeiten. Die Altersrente hingegen wird an Personen gezahlt, die das Rentenalter erreicht haben und aus dem Erwerbsleben ausscheiden. Die Höhe und die Voraussetzungen für die beiden Rentenarten können unterschiedlich sein. Es ist wichtig, die jeweiligen Bedingungen und Regelungen zu kennen, um die richtige Art der Rente zu beantragen. **
-
Wie kann man sich finanziell auf das Rentenalter vorbereiten, um eine angemessene Altersabsicherung zu gewährleisten?
1. Frühzeitig mit dem Sparen für die Rente beginnen, um von Zinseszinsen zu profitieren. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Regelmäßig den eigenen Finanzplan überprüfen und gegebenenfalls anpassen, um eine ausreichende Altersabsicherung zu gewährleisten. **
-
Wie können sich Menschen auf ihre Altersbezüge vorbereiten, um im Rentenalter finanziell abgesichert zu sein?
1. Frühzeitig mit dem Sparen für die Rente beginnen, um von Zinseszinseffekten zu profitieren. 2. Regelmäßig in eine private Altersvorsorge investieren, z.B. durch Riester- oder Rürup-Rente. 3. Sich über staatliche Förderungen und steuerliche Vorteile informieren, um die Altersbezüge zu maximieren. **
Ähnliche Suchbegriffe für Zu
-
KWC Brause zu Spültischarmatur, zu 125.033.700 400005KWC Brause zu Spültischarmatur, zu 125.033.700 Technische Daten Produktgruppe Ersatzteile KWC Ursprungsland BA Werksartikelnummer 400005 Unsere Ersatzteile sind exakt auf die jeweiligen Modelle abgestimmt und erfüllen hohe Anforderungen an Funktion, Hygiene und Belastbarkeit. Sie ermöglichen eine schnelle Wartung, reduzieren Stillstandzeiten und verlängern die Lebensdauer der Armatur. Über KWC: Schweizer Traditionsmarke seit 187450,96 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
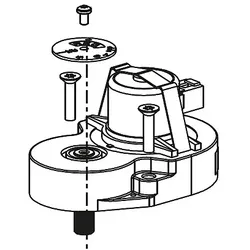
Grünbeck Motor zu Regenerationsventil zu Enthärtungsanlage softliQGrünbeck Schrittmotor-Getriebeeinheit 2,5 Nm – Motor für Regenerationsventil (softliQ Enthärtungsanlage) Die Grünbeck Schrittmotor-Getriebeeinheit 2,5 Nm ist der passende Antriebsmotor für das Regenerationsventil von Grünbeck softliQ Wasserenthärtungsanlagen. Als Schrittmotor mit Getriebe sorgt die Einheit für präzise, kontrollierte Ventilbewegungen und unterstützt damit zuverlässige Umschalt- und Regenerationsabläufe. Das ist entscheidend für konstant weiches Wasser, eine stabile Anlagenleistung und einen störungsarmen Betrieb – ideal für Service, Instandsetzung und den Austausch bei Motor- oder Ventilproblemen. Kurzübersicht Hersteller: Grünbeck Produkt: Schrittmotor-Getriebeeinheit / Ventilantrieb Drehmoment: 2,5 Nm Verwendung: Motor am Regenerationsventil einer softliQ Enthärtungsanlage Wofür wird die Schrittmotor-Getriebeeinheit benötigt? In Enthärtungsanlagen steuert das Regener...170,97 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wird BU Rente auf Altersrente angerechnet?
Wird BU Rente auf Altersrente angerechnet? Ja, in der Regel wird die Berufsunfähigkeitsrente auf die Altersrente angerechnet. Dies bedeutet, dass die Höhe der Altersrente entsprechend reduziert wird, wenn bereits eine BU Rente bezogen wird. Allerdings kann es je nach Versicherungsvertrag und den individuellen Bedingungen auch Ausnahmen geben. Es ist daher ratsam, sich bei der eigenen Versicherungsgesellschaft oder einem Experten für Versicherungsfragen über die genauen Regelungen zu informieren. In vielen Fällen ist es auch sinnvoll, eine private Altersvorsorge zusätzlich zur BU Versicherung abzuschließen, um im Alter finanziell abgesichert zu sein. **
-
Ist EU Rente weniger als Altersrente?
Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel den bisherigen Beitragszahlungen und dem Grad der Erwerbsminderung. Im Allgemeinen fällt die EU-Rente jedoch oft niedriger aus als die reguläre Altersrente, da sie aufgrund der Erwerbsminderung vorzeitig in Anspruch genommen wird. Zudem gibt es bei der EU-Rente bestimmte Abschläge, die die Höhe der Rente weiter reduzieren können. Es ist daher wichtig, sich frühzeitig über die Unterschiede zwischen EU-Rente und Altersrente zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **
-
"Welche Möglichkeiten zur Altersabsicherung gibt es neben der gesetzlichen Rente?" "Was sind die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge?"
1. Neben der gesetzlichen Rente gibt es private Rentenversicherungen, betriebliche Altersvorsorge und die private Altersvorsorge durch Sparen oder Investieren. 2. Die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge sind die individuelle Lebenssituation, die gewünschte Lebensqualität im Alter und die Risikobereitschaft bei der Geldanlage. Es ist wichtig frühzeitig mit der Vorsorge zu beginnen und regelmäßig zu überprüfen, ob die gewählten Maßnahmen noch den eigenen Zielen entsprechen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.