Domain altersbezüge.de kaufen?
Wir ziehen mit dem Projekt
altersbezüge.de um.
Sind Sie am Kauf der Domain
altersbezüge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain altersbezüge.de kaufen?
Was ist der Unterschied zwischen Pima, Supima und Giza?
Pima, Supima und Giza sind alle hochwertige Baumwollsorten, die für ihre Weichheit und Langlebigkeit bekannt sind. Pima-Baumwolle stammt aus den USA, während Supima-Baumwolle eine spezielle Art von Pima-Baumwolle ist, die von der Supima Association zertifiziert wurde. Giza-Baumwolle hingegen stammt aus Ägypten und gilt als eine der besten Baumwollsorten der Welt. **
Ist EU Rente gleich Altersrente?
Nein, die EU-Rente ist nicht gleichzusetzen mit der Altersrente. Die EU-Rente, auch Erwerbsminderungsrente genannt, wird an Personen gezahlt, die aufgrund gesundheitlicher Probleme dauerhaft oder vorübergehend nicht in der Lage sind, vollzeitig zu arbeiten. Die Altersrente hingegen wird an Personen gezahlt, die das Rentenalter erreicht haben und aus dem Erwerbsleben ausscheiden. Die Höhe und die Voraussetzungen für die beiden Rentenarten können unterschiedlich sein. Es ist wichtig, die jeweiligen Bedingungen und Regelungen zu kennen, um die richtige Art der Rente zu beantragen. **

Ähnliche Suchbegriffe für Giza
Top-Angebote
Produkte zum Begriff Giza:
-
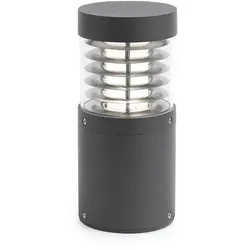
Faro LED Wegeleuchte GIZA 265 15W, 3000K, IP54, dunkelgrau FAR-70767Farbe: dunkelgrau Größe: L/ B/ H/ T: 12/12/26.5/12 cm Material: Aluminium Material: Polycarbonat (PC) Gewicht: 1,53 kg Produktart: Wegeleuchte Einsatzraum: Für den Außenbereich geeignet Einsatzbereich: Boden Sockelbezeichnung des Leuchtmittels: LED Betriebsspannung: 100-240 Dimmbar: nein Netzfrequenz: 50/60 Hz Leistungsaufnahme: 15 W Lichtfarbe: warmweiß Lichtstrom: 500 lm Farbtemperatur: 3000 K Mittlere Lampenlebensdauer: 50.000 Std. Farbwiedergabeindex: 80 Ra IK-Stoßfestigkeitsgrad: IK05 bis 0,70 Joule Schutzklasse: 1 IP-Schutzart: IP54 ENEC geprüft: ja Energieeffizienz-Klasse: F EPREL Nr.: 1070786 Artikelnummer: FAR-70767 Marke: FARO BARCELONA Hersteller: Faro165,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
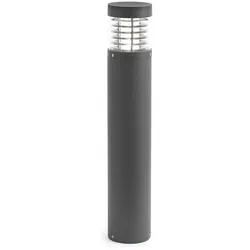
Faro LED Pollerleuchte GIZA 650 15W, 3000K, IP54, dunkelgrau FAR-70768Farbe: dunkelgrau Größe: L/ B/ H/ T: 12/12/65/12 cm Material: Polycarbonat (PC) Material: Aluminium Gewicht: 2,24 kg Produktart: Pollerleuchte Lampentyp: Bodenleuchte Einsatzraum: Für den Außenbereich geeignet Einsatzbereich: Boden Sockelbezeichnung des Leuchtmittels: LED Betriebsspannung: 100-240 Dimmbar: nein Netzfrequenz: 50/60 Hz Leistungsaufnahme: 15 W Lichtfarbe: warmweiß Lichtstrom: 500 lm Farbtemperatur: 3000 K Mittlere Lampenlebensdauer: 50.000 Std. Farbwiedergabeindex: 80 Ra IK-Stoßfestigkeitsgrad: IK05 bis 0,70 Joule Schutzklasse: 1 IP-Schutzart: IP54 ENEC geprüft: ja Energieeffizienz-Klasse: F EPREL Nr.: 1070786 Artikelnummer: FAR-70768 Marke: FARO BARCELONA Hersteller: Faro209,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wie können Altersbezüge, wie beispielsweise Rente und Pension, nachhaltig finanziert werden, um zukünftigen Generationen ein angemessenes Auskommen im Alter zu gewährleisten?
Durch eine Kombination aus höheren Beiträgen, längeren Arbeitszeiten und einer besseren Verzinsung der Beiträge können Altersbezüge nachhaltig finanziert werden. Zudem ist eine stetige Anpassung der Renten- und Pensionsregelungen an demografische Entwicklungen notwendig. Investitionen in Bildung und Qualifizierung können dazu beitragen, die Produktivität und Wettbewerbsfähigkeit der zukünftigen Generationen zu steigern und somit ihre finanzielle Absicherung im Alter zu verbessern. **
-
Wird BU Rente auf Altersrente angerechnet?
Wird BU Rente auf Altersrente angerechnet? Ja, in der Regel wird die Berufsunfähigkeitsrente auf die Altersrente angerechnet. Dies bedeutet, dass die Höhe der Altersrente entsprechend reduziert wird, wenn bereits eine BU Rente bezogen wird. Allerdings kann es je nach Versicherungsvertrag und den individuellen Bedingungen auch Ausnahmen geben. Es ist daher ratsam, sich bei der eigenen Versicherungsgesellschaft oder einem Experten für Versicherungsfragen über die genauen Regelungen zu informieren. In vielen Fällen ist es auch sinnvoll, eine private Altersvorsorge zusätzlich zur BU Versicherung abzuschließen, um im Alter finanziell abgesichert zu sein. **
-
Ist EU Rente weniger als Altersrente?
Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel den bisherigen Beitragszahlungen und dem Grad der Erwerbsminderung. Im Allgemeinen fällt die EU-Rente jedoch oft niedriger aus als die reguläre Altersrente, da sie aufgrund der Erwerbsminderung vorzeitig in Anspruch genommen wird. Zudem gibt es bei der EU-Rente bestimmte Abschläge, die die Höhe der Rente weiter reduzieren können. Es ist daher wichtig, sich frühzeitig über die Unterschiede zwischen EU-Rente und Altersrente zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **


"Welche Möglichkeiten zur Altersabsicherung gibt es neben der gesetzlichen Rente?" "Was sind die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge?"
1. Neben der gesetzlichen Rente gibt es private Rentenversicherungen, betriebliche Altersvorsorge und die private Altersvorsorge durch Sparen oder Investieren. 2. Die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge sind die individuelle Lebenssituation, die gewünschte Lebensqualität im Alter und die Risikobereitschaft bei der Geldanlage. Es ist wichtig frühzeitig mit der Vorsorge zu beginnen und regelmäßig zu überprüfen, ob die gewählten Maßnahmen noch den eigenen Zielen entsprechen. **
Wird gesetzliche Rente auf Pension angerechnet?
Die gesetzliche Rente wird in der Regel nicht auf die Pension angerechnet, da es sich um zwei separate Altersvorsorgesysteme handelt. Die gesetzliche Rente wird aus den Beiträgen der Versicherten finanziert und ist eine staatliche Leistung. Die Pension hingegen wird in der Regel von öffentlichen Arbeitgebern wie dem Staat oder Kommunen gezahlt und basiert auf den Dienstjahren und dem letzten Gehalt des Arbeitnehmers. Es kann jedoch Ausnahmen geben, je nach den spezifischen Regelungen des jeweiligen Renten- und Pensionsystems. Es ist daher ratsam, sich individuell über die Anrechnungsmöglichkeiten zu informieren. **
Top-Angebote
Produkte zum Begriff Giza:
-
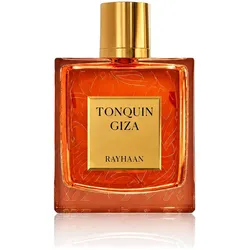
Tonquin Giza - 100 mlRayhaan Tonquin Giza ist ein würzig-süßer Unisex-Duft mit cremiger Gourmand-Tiefe und orientalischer Wärme. Die Komposition wirkt dunkel, weich und verführerisch – ein Duft für alle, die keine leichte Alltagsfrische suchen, sondern ein Parfüm mit Charakter, Wärme und einprägsamer Süße. Der Duft eröffnet mit Bittermandel und Kakao, wodurch sofort eine cremige, leicht herbe und fast schon dessertartige Tiefe entsteht. Gewürze bringen Wärme und Spannung in die Komposition, während Tonkabohne, Vanille und Cumarin den Duft weich, süß und sinnlich abrunden. Das Ergebnis ist ein warmer Gourmand-Duft, der nicht nur süß wirkt, sondern durch seine würzige und mandelige Seite deutlich mehr Tiefe bekommt. Tonquin Giza passt besonders gut zu Herbst, Winter, Abend und besonderen Momenten. Eine starke Wahl für alle, die orientalische Gourmand-Düfte lieben und ein Parfüm suchen, das cremige Süße, würzige Wärme und eine luxuriöse Dessert-Note miteinander verbindet.29,99 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Karaca Giza Gläserne TeekanneKaraca Giza Gläserne Teekanne. Größe. Teekannen-Behälter: 450 ml. Wasserbehälter : 1500 ml. Eigenschaft. Hergestellt aus Borosilikatglas.. In der Teekanne befindet sich ein Edelstahlsieb.. Nicht für die Verwendung auf Induktionskochfeldern geeignet....34,97 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Pima, Supima und Giza?
Pima, Supima und Giza sind alle hochwertige Baumwollsorten, die für ihre Weichheit und Langlebigkeit bekannt sind. Pima-Baumwolle stammt aus den USA, während Supima-Baumwolle eine spezielle Art von Pima-Baumwolle ist, die von der Supima Association zertifiziert wurde. Giza-Baumwolle hingegen stammt aus Ägypten und gilt als eine der besten Baumwollsorten der Welt. **
-
Ist EU Rente gleich Altersrente?
Nein, die EU-Rente ist nicht gleichzusetzen mit der Altersrente. Die EU-Rente, auch Erwerbsminderungsrente genannt, wird an Personen gezahlt, die aufgrund gesundheitlicher Probleme dauerhaft oder vorübergehend nicht in der Lage sind, vollzeitig zu arbeiten. Die Altersrente hingegen wird an Personen gezahlt, die das Rentenalter erreicht haben und aus dem Erwerbsleben ausscheiden. Die Höhe und die Voraussetzungen für die beiden Rentenarten können unterschiedlich sein. Es ist wichtig, die jeweiligen Bedingungen und Regelungen zu kennen, um die richtige Art der Rente zu beantragen. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wie können Altersbezüge, wie beispielsweise Rente und Pension, nachhaltig finanziert werden, um zukünftigen Generationen ein angemessenes Auskommen im Alter zu gewährleisten?
Durch eine Kombination aus höheren Beiträgen, längeren Arbeitszeiten und einer besseren Verzinsung der Beiträge können Altersbezüge nachhaltig finanziert werden. Zudem ist eine stetige Anpassung der Renten- und Pensionsregelungen an demografische Entwicklungen notwendig. Investitionen in Bildung und Qualifizierung können dazu beitragen, die Produktivität und Wettbewerbsfähigkeit der zukünftigen Generationen zu steigern und somit ihre finanzielle Absicherung im Alter zu verbessern. **
Ähnliche Suchbegriffe für Giza
-
Faro LED Wegeleuchte GIZA 265 15W, 3000K, IP54, dunkelgrau FAR-70767Farbe: dunkelgrau Größe: L/ B/ H/ T: 12/12/26.5/12 cm Material: Aluminium Material: Polycarbonat (PC) Gewicht: 1,53 kg Produktart: Wegeleuchte Einsatzraum: Für den Außenbereich geeignet Einsatzbereich: Boden Sockelbezeichnung des Leuchtmittels: LED Betriebsspannung: 100-240 Dimmbar: nein Netzfrequenz: 50/60 Hz Leistungsaufnahme: 15 W Lichtfarbe: warmweiß Lichtstrom: 500 lm Farbtemperatur: 3000 K Mittlere Lampenlebensdauer: 50.000 Std. Farbwiedergabeindex: 80 Ra IK-Stoßfestigkeitsgrad: IK05 bis 0,70 Joule Schutzklasse: 1 IP-Schutzart: IP54 ENEC geprüft: ja Energieeffizienz-Klasse: F EPREL Nr.: 1070786 Artikelnummer: FAR-70767 Marke: FARO BARCELONA Hersteller: Faro165,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faro LED Pollerleuchte GIZA 650 15W, 3000K, IP54, dunkelgrau FAR-70768Farbe: dunkelgrau Größe: L/ B/ H/ T: 12/12/65/12 cm Material: Polycarbonat (PC) Material: Aluminium Gewicht: 2,24 kg Produktart: Pollerleuchte Lampentyp: Bodenleuchte Einsatzraum: Für den Außenbereich geeignet Einsatzbereich: Boden Sockelbezeichnung des Leuchtmittels: LED Betriebsspannung: 100-240 Dimmbar: nein Netzfrequenz: 50/60 Hz Leistungsaufnahme: 15 W Lichtfarbe: warmweiß Lichtstrom: 500 lm Farbtemperatur: 3000 K Mittlere Lampenlebensdauer: 50.000 Std. Farbwiedergabeindex: 80 Ra IK-Stoßfestigkeitsgrad: IK05 bis 0,70 Joule Schutzklasse: 1 IP-Schutzart: IP54 ENEC geprüft: ja Energieeffizienz-Klasse: F EPREL Nr.: 1070786 Artikelnummer: FAR-70768 Marke: FARO BARCELONA Hersteller: Faro209,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reinhardt, Claus Jürgen: Aktien statt Rente! Wie Sie mit 100 Euro pro Monat Ihre Rente ersetzenAktien statt Rente! Wie Sie mit 100 Euro pro Monat Ihre Rente ersetzen , Aus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente! 100 Euro pro Monat reichen aus, um die Rente zu ersetzen! Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein! Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktien-Buch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schließen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente! Wenn Sie derzeit monatlich keine 100 Euro übrighaben, ist das kein Grund zum Verzweifeln: Eine große Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktien-Buch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Maßnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktien-Buch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann! Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0 Geld statt Geiz! Mit 100 Euro pro Monat die Rente ersetzen Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt Die besten Aktien und langfristigen Anlagestrategien finden Nur Bares ist Wahres! Erfolgreich die Finanzen optimieren , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20231210, Autoren: Reinhardt, Claus Jürgen, Seitenzahl/Blattzahl: 292, Keyword: Aktien; Aktien als Altersvorsorge; Aktienfonds; Aktienrente; Altersvorsorge; Buch Aktien; Buch Börse; Börse; ETF; Geld verdienen mit Aktien; Rente; Rentenvorsorge; reich mit Aktien, Fachschema: Aktie - Aktionär~Wertpapier / Aktie~Altersversorgung - Alterssicherung~Altersvorsorge~Ruhegeld~Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: Persönliche Finanzen, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 155, Breite: 214, Höhe: 23, Gewicht: 558, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird BU Rente auf Altersrente angerechnet?
Wird BU Rente auf Altersrente angerechnet? Ja, in der Regel wird die Berufsunfähigkeitsrente auf die Altersrente angerechnet. Dies bedeutet, dass die Höhe der Altersrente entsprechend reduziert wird, wenn bereits eine BU Rente bezogen wird. Allerdings kann es je nach Versicherungsvertrag und den individuellen Bedingungen auch Ausnahmen geben. Es ist daher ratsam, sich bei der eigenen Versicherungsgesellschaft oder einem Experten für Versicherungsfragen über die genauen Regelungen zu informieren. In vielen Fällen ist es auch sinnvoll, eine private Altersvorsorge zusätzlich zur BU Versicherung abzuschließen, um im Alter finanziell abgesichert zu sein. **
-
Ist EU Rente weniger als Altersrente?
Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel den bisherigen Beitragszahlungen und dem Grad der Erwerbsminderung. Im Allgemeinen fällt die EU-Rente jedoch oft niedriger aus als die reguläre Altersrente, da sie aufgrund der Erwerbsminderung vorzeitig in Anspruch genommen wird. Zudem gibt es bei der EU-Rente bestimmte Abschläge, die die Höhe der Rente weiter reduzieren können. Es ist daher wichtig, sich frühzeitig über die Unterschiede zwischen EU-Rente und Altersrente zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **
-
"Welche Möglichkeiten zur Altersabsicherung gibt es neben der gesetzlichen Rente?" "Was sind die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge?"
1. Neben der gesetzlichen Rente gibt es private Rentenversicherungen, betriebliche Altersvorsorge und die private Altersvorsorge durch Sparen oder Investieren. 2. Die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge sind die individuelle Lebenssituation, die gewünschte Lebensqualität im Alter und die Risikobereitschaft bei der Geldanlage. Es ist wichtig frühzeitig mit der Vorsorge zu beginnen und regelmäßig zu überprüfen, ob die gewählten Maßnahmen noch den eigenen Zielen entsprechen. **
-
Wird gesetzliche Rente auf Pension angerechnet?
Die gesetzliche Rente wird in der Regel nicht auf die Pension angerechnet, da es sich um zwei separate Altersvorsorgesysteme handelt. Die gesetzliche Rente wird aus den Beiträgen der Versicherten finanziert und ist eine staatliche Leistung. Die Pension hingegen wird in der Regel von öffentlichen Arbeitgebern wie dem Staat oder Kommunen gezahlt und basiert auf den Dienstjahren und dem letzten Gehalt des Arbeitnehmers. Es kann jedoch Ausnahmen geben, je nach den spezifischen Regelungen des jeweiligen Renten- und Pensionsystems. Es ist daher ratsam, sich individuell über die Anrechnungsmöglichkeiten zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.